
Dubbele energiebelasting op je thuisbatterij: wat verandert er na Prinsjesdag 2026?


Kort antwoord: betaal je dubbel belasting over je thuisbatterij?
Op dit moment kan het zo zijn dat je in een specifieke situatie twee keer energiebelasting betaalt over dezelfde stroom die via je thuisbatterij loopt: één keer wanneer je stroom van het net haalt en in de batterij laadt, en nog een keer als je later stroom uit het net gebruikt. Voor bedrijven is dit sinds 2022 opgelost, voor huishoudens nog niet. De Tweede Kamer heeft in 2026 twee moties aangenomen om dit aan te pakken (een oplossing voor de dubbele heffing én een onderzoek naar een btw-nultarief op thuisbatterijen). Op Prinsjesdag 2026 moet het kabinet hierover meer duidelijkheid geven. Onze eerlijke boodschap: laat je aankoopbeslissing hier niet volledig van afhangen, want het einde van de saldering per 1 januari 2027 weegt voor de meeste huishoudens zwaarder.
Wat is die "dubbele energiebelasting" precies?
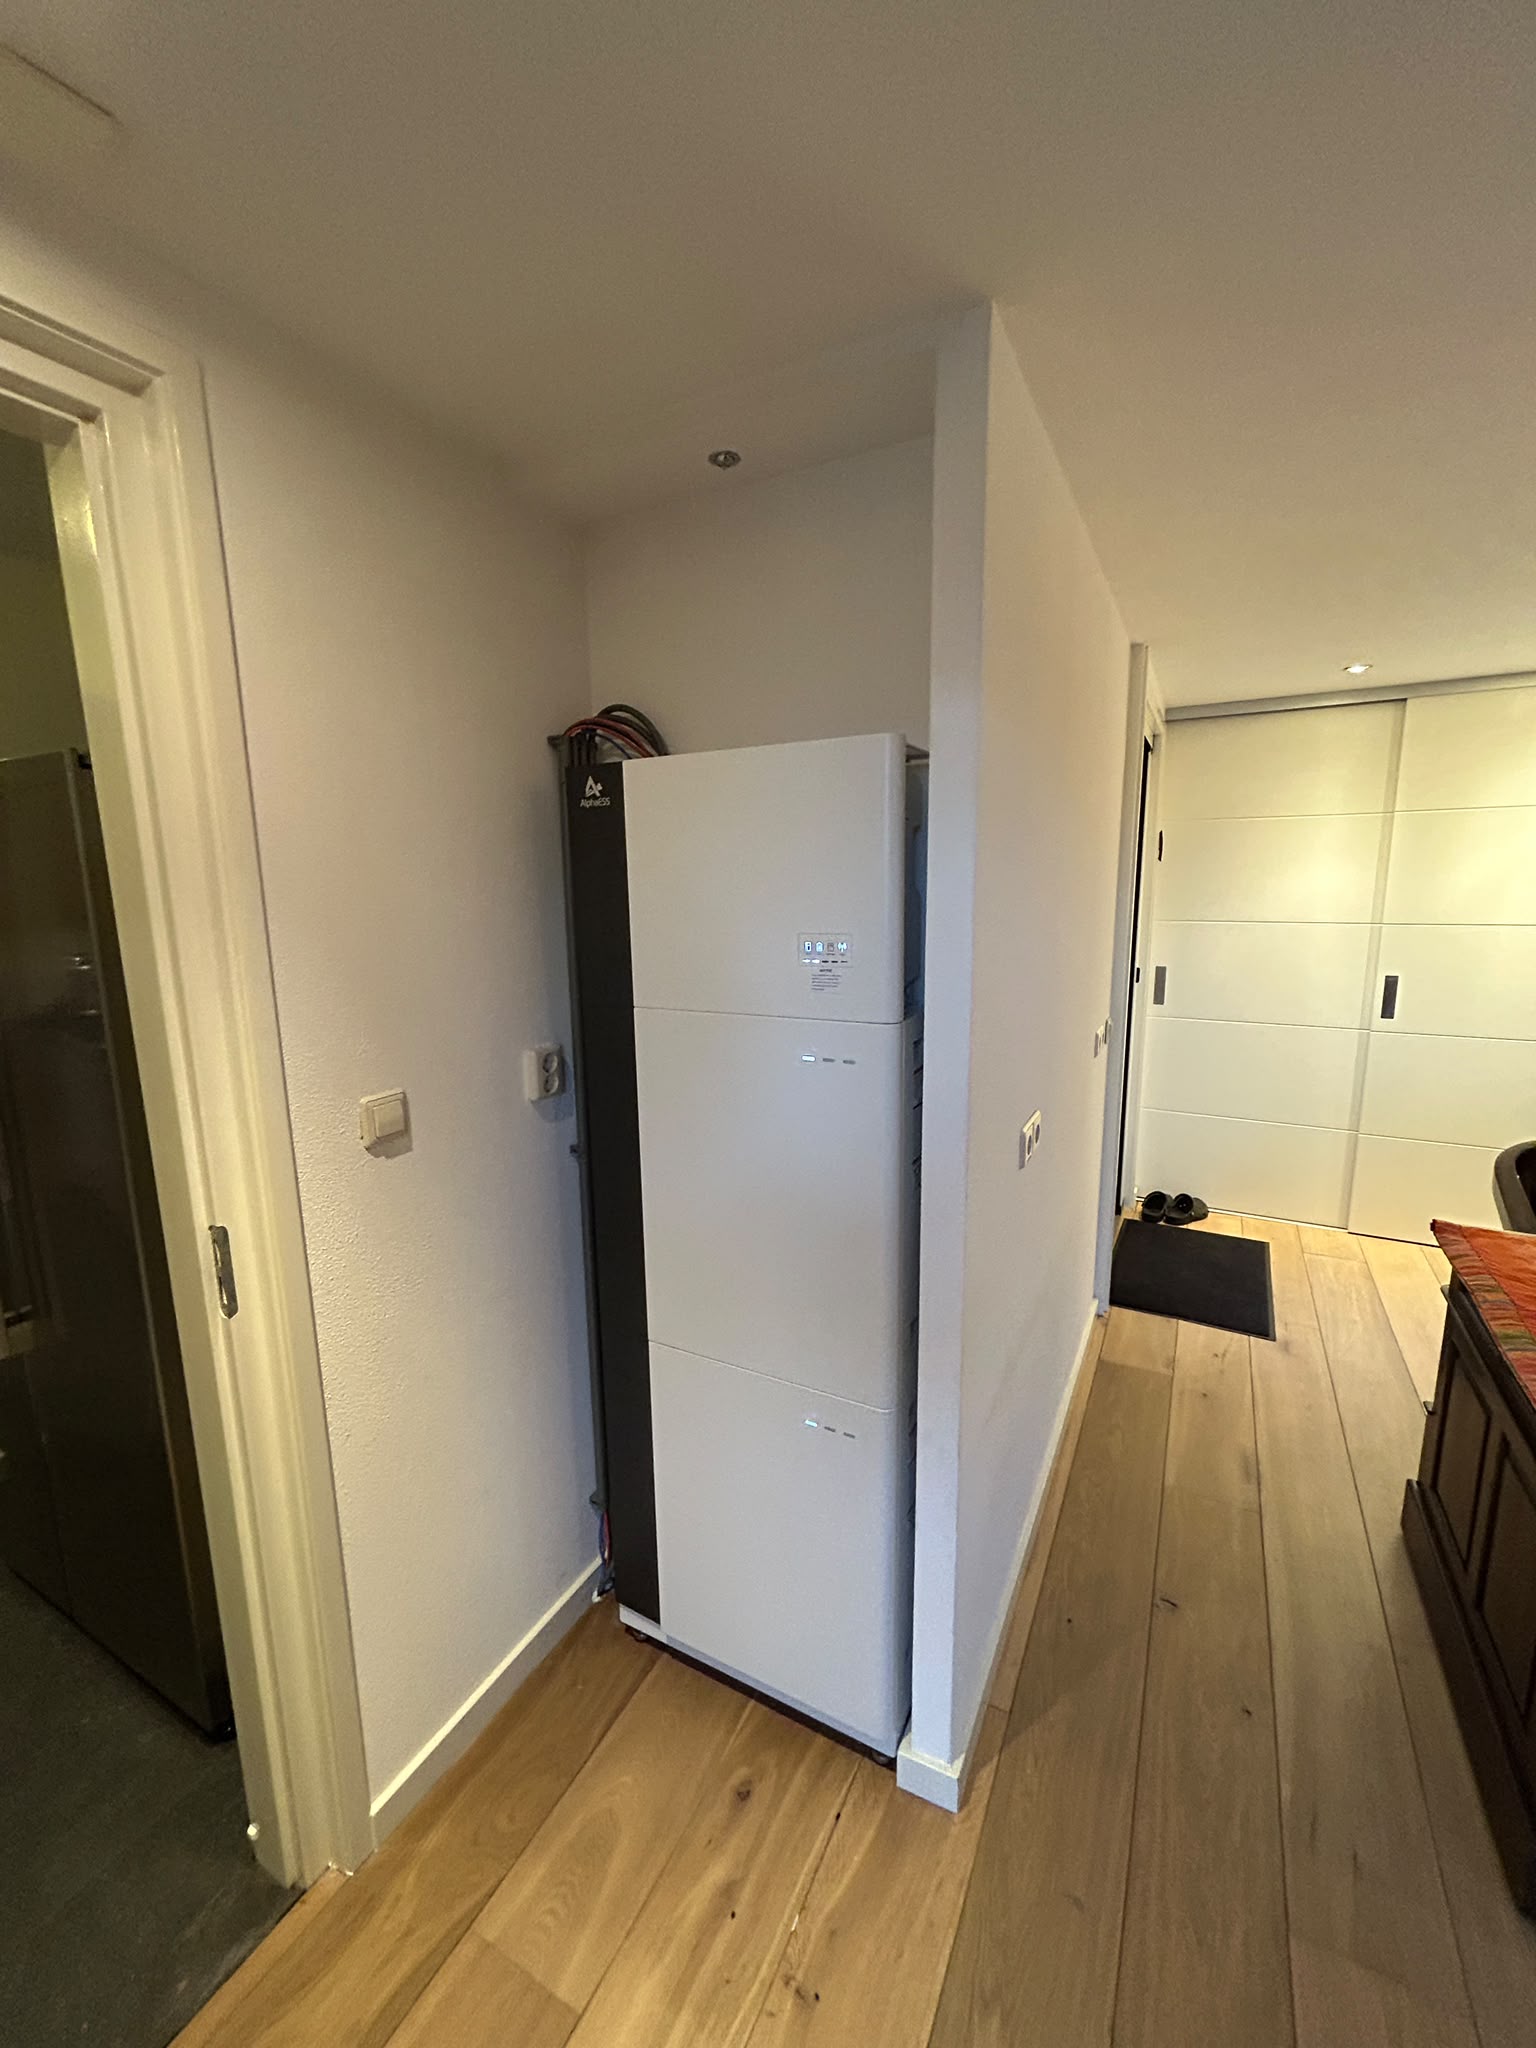
Energiebelasting betaal je over elke kilowattuur (kWh) die je van het elektriciteitsnet afneemt. Een thuisbatterij die je ook met netstroom laadt (bijvoorbeeld om goedkope uren te benutten met een dynamisch contract), neemt die stroom af van het net. Op dat moment wordt er energiebelasting geheven. Gebruik je diezelfde stroom later in huis, dan is er over de weg van net → batterij → verbruik feitelijk twee keer een belastbaar moment ontstaan, terwijl het fysiek om dezelfde energie gaat.
De kern van het probleem zit in de meting. Bij een kleinverbruikersaansluiting meet de slimme meter alleen wat er tussen je aansluiting en het net gebeurt: het net "ziet" niet of stroom naar je batterij of rechtstreeks naar je apparaten gaat. Daardoor is het technisch lastig om de belasting alleen op het werkelijke eindverbruik te heffen.
Voor wie speelt dit wel en niet?
Bedrijven: voor zakelijke batterijopslag is de dubbele heffing sinds 2022 opgelost. Ondernemers met een grootverbruikersaansluiting en de juiste meetopstelling lopen hier in de praktijk niet meer tegenaan.
Huishoudens: hier is het nog niet geregeld. In de praktijk raakt het vooral huishoudens die hun thuisbatterij (deels) met netstroom laden om te handelen op prijsverschillen. Wie de batterij vrijwel uitsluitend vult met eigen zonnestroom en die stroom zelf verbruikt, heeft er veel minder of geen last van, omdat die stroom niet eerst van het net wordt afgenomen.
Twee aangenomen Kamermoties in 2026
Motie over de dubbele energiebelasting (aangenomen 2 juli 2026)
Een motie van het Kamerlid Oosterhuis (D66) om de dubbele energiebelasting op thuisbatterijen aan te pakken, is op 2 juli 2026 met 150 stemmen voor en 0 tegen aangenomen. De motie vraagt het kabinet om vóór eind 2026 met oplossingsrichtingen te komen. Het onderwerp is niet nieuw: het ministerie van Financiën onderzocht de kwestie al in een rapport uit 2023.
Motie over een btw-nultarief op thuisbatterijen (aangenomen 3 juni 2026)
Daarnaast is op 3 juni 2026 een motie (Grinwis e.a.) aangenomen die het kabinet vraagt onderzoek te doen naar een btw-nultarief op thuisbatterijen, vergelijkbaar met de bestaande 0%-regeling voor zonnepanelen. Nederland zou daarmee het Duitse model kunnen volgen, waar sinds 1 januari 2023 een 0%-btw-tarief geldt voor batterijen vanaf 5 kWh die aan zonnepanelen zijn gekoppeld. Belangrijk: dit is een onderzoeksopdracht, geen besluit, en er hing lange tijd geen concrete invoeringsdatum aan.
Wat zegt het kabinet zelf?
Het kabinet (bij monde van staatssecretaris Eerenberg) erkent het probleem, maar plaatst er een eerlijke kanttekening bij: een oplossing bij kleinverbruikersaansluitingen is "technologisch op dit moment niet mogelijk". De slimme meter meet immers alleen het verkeer tussen aansluiting en net. Verkend worden onder meer aparte meters voor de batterij en overleg met de energieopslagsector, waarbij ook de administratieve lasten voor energieleveranciers en de Belastingdienst worden meegewogen.
Let daarnaast op een tweede fiscale factor: op de aanschaf en installatie van een thuisbatterij zit op dit moment nog 21% btw. Een eventueel btw-nultarief zou de aanschaf dus fors goedkoper maken, terwijl de dubbele-energiebelasting-discussie vooral het rendement tijdens het gebruik raakt.
⚠️ Update na Prinsjesdag (15 september 2026)
Status op het moment van schrijven: de definitieve stukken van het Belastingplan 2027 worden op Prinsjesdag (dinsdag 15 september 2026) gepresenteerd. De concrete kabinetsuitkomst voor thuisbatterijen was bij het opstellen van dit artikel nog niet bevestigd.
Wat we in de markt verwachtten: een oplossingsrichting of vervolgstap voor de dubbele energiebelasting, en meer duidelijkheid over het btw-nultarief. Volgens Solar & Storage Magazine (9 september 2026) zou een besluit over het btw-nultarief "vrijwel onontkoombaar" zijn om invoering per 1 januari 2027 te halen. Het afschaffen van de btw kost de overheid naar schatting €1 tot €2 miljard, mede doordat voor 2027 zo'n 600.000 thuisbatterijen worden verwacht (ongeveer 300.000 stekkerbatterijen en 300.000 vast geïnstalleerde).
Hoe Fijner hiernaar kijkt
Wij verkopen geen dozen, we geven advies. In een adviesgesprek rekenen we jouw situatie eerlijk door: je verbruiksprofiel, je zonnestroom, je contractvorm en je doelen. Op basis daarvan bepalen we of een thuisbatterij bij jou loont, welke maat past en hoe je die het beste inzet, met of zonder dynamisch contract. Zo laat je je keuze leiden door de cijfers die er voor jóu toe doen, niet door de fiscale waan van de dag. En verandert de wetgeving, dan hoor je dat van ons.
Veelgestelde vragen
Betaal ik nu echt dubbel energiebelasting over mijn thuisbatterij?
Alleen in een specifieke situatie: als je de batterij met netstroom laadt en die stroom later verbruikt. Laad je vooral met eigen zonnestroom en verbruik je die zelf, dan speelt het nauwelijks tot niet.
Geldt dit ook voor bedrijven?
Nee. Voor zakelijke batterijopslag is de dubbele energiebelasting sinds 2022 opgelost. De discussie gaat nu over huishoudens (kleinverbruikersaansluitingen).
Komt er een btw-nultarief op thuisbatterijen?
De Tweede Kamer heeft op 3 juni 2026 een onderzoek naar een btw-nultarief aangenomen, naar Duits voorbeeld. Op Prinsjesdag 2026 werd meer duidelijkheid verwacht. Zolang er geen besluit met ingangsdatum ligt, is het nog geen zekerheid (zie het update-blok hierboven).
Moet ik wachten met de aanschaf van een thuisbatterij?
Niet per se. Voor de meeste huishoudens weegt het einde van de saldering (1 januari 2027) zwaarder. Als een batterij op basis van zelfconsumptie nu al loont, is wachten zelden de moeite waard.
Wat verandert er door het einde van de saldering in 2027?
Vanaf 1 januari 2027 kun je teruggeleverde zonnestroom niet meer wegstrepen tegen je verbruik. Zelf opgewekte stroom direct gebruiken of opslaan wordt daardoor waardevoller. Energieleveranciers moeten voor teruglevering tot 2030 nog een redelijke vergoeding betalen (minimaal de helft van het kale leveringstarief).
Hoe voorkom ik dat ik onnodig belasting betaal over mijn batterij?
Door je batterij goed te dimensioneren en vooral op eigen zonnestroom en zelfconsumptie te sturen. In een adviesgesprek bepalen we samen de juiste maat en de slimste sturing voor jouw situatie.
Benieuwd of een thuisbatterij in jouw situatie loont, ook mét de veranderende regels? Vraag een gratis adviesgesprek aan of doe direct een offerteaanvraag. We rekenen het eerlijk voor je door.
Meer lezen: Salderingsregeling stopt in 2027 · Geld verdienen met je thuisbatterij op de energiemarkt · Tijdsafhankelijk nettarief vanaf 2029 · Hoe groot moet een thuisbatterij zijn? · Beste thuisbatterij 2026 · Alles over thuisbatterijen bij Fijner
Andere artikelen






Klaar voor de volgende stap?
Lorem ipsum dolor sit amet consectetur. Vitae in a tempus id eu tellus. Sit viverra mauris in nisi tellus. Tellus mauris netus id fermentum euismod. Augue volutpat quis mollis nunc id nec facilisis non ultrices. Congue vitae elementum suspendisse gravida placerat aliquet.


Heading 1
Heading 2
Heading 3
Heading 4
Heading 5
Heading 6
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur.
Block quote
Ordered list
- Item 1
- Item 2
- Item 3
Unordered list
- Item A
- Item B
- Item C
Bold text
Emphasis
Superscript
Subscript